
Aprende a usar simuladores oficiales y mejora tu estrategia de financiamiento automotriz en México.
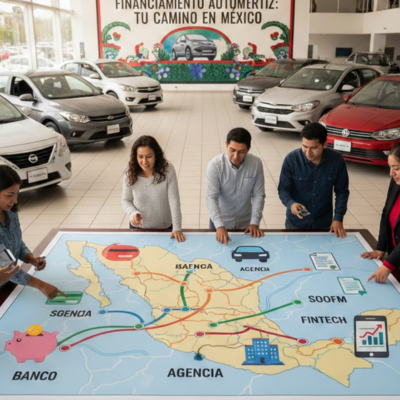
El financiamiento automotriz en México no es una sola puerta: es un ecosistema con bancos tradicionales, agencias con financieras de marca, SOFOM y fintech compitiendo por tu perfil.
Entender quién financia, cómo evalúan y qué cambia si estás reportado en Buró es clave para no pagar de más. En esta guía estratégica, te mostramos el mapa completo para decidir con datos y no solo con promesas.
Descubre más detalles del crédito automotriz fácil: haz clic aquí.
Cómo se estructura el financiamiento automotriz en México hoy 📊
Hablar de financiamiento automotriz implica entender que cada actor del mercado maneja criterios de riesgo, tasas y condiciones distintas.
No es lo mismo solicitar crédito en un banco como BBVA México, en una financiera de marca como GM Financial, o en una SOFOM independiente.
En México, el crédito automotriz forma parte del crédito al consumo y se caracteriza por tener el auto como garantía (colateral).
Esto reduce el riesgo para la institución, pero no elimina diferencias importantes en tasa, comisiones, seguros obligatorios y posibles cargos adicionales como GPS.
Bancos tradicionales en el financiamiento automotriz 💼🏦
Los bancos son una de las rutas más conocidas dentro del financiamiento automotriz. Instituciones como BBVA México, Banorte, Santander México, HSBC México y Scotiabank México participan activamente en este mercado.
Ventajas del banco tradicional en financiamiento automotriz ✅
- 📉 Tasas competitivas para perfiles con buen historial.
- 📄 Contratos estandarizados y regulados.
- 🔎 Mayor transparencia en CAT y condiciones.
- 🏦 Posibilidad de integrar el crédito con tu cuenta nómina.
Desventajas que debes considerar ⚠️
- 📊 Evaluación estricta del historial crediticio.
- 💳 Revisión profunda de capacidad de pago.
- ⏳ Procesos más largos si tu expediente no está completo.
Si tu perfil tiene atrasos recientes, el banco puede aprobarte, pero con mayor enganche o menor plazo.
Agencias y financieras de marca: rapidez y promociones 🚘🔥
Otra pieza clave del financiamiento automotriz son las financieras asociadas a marcas, como GM Financial (Chevrolet), Ford Credit México o Volkswagen Bank México. Estas operan directamente en la agencia.
Qué suelen ofrecer las financieras de marca 📌
- 🎁 Bonos de marca y promociones por temporada.
- 💰 Enganches flexibles según modelo.
- ⏱️ Respuesta más rápida en agencia.
- 🆕 Planes específicos por versión o año-modelo.
Riesgos o puntos finos a revisar 🔍
- 📑 Seguros obligatorios incluidos en la mensualidad.
- 🛰️ Posible instalación de GPS en perfiles de mayor riesgo.
- 📆 Plazos que inflan el costo total si eliges mensualidad baja.
El atractivo principal es la conveniencia y la promoción, pero siempre debes comparar el costo total, no solo la mensualidad anunciada.
SOFOM: flexibilidad intermedia en financiamiento automotriz 🏢🔄
Las SOFOM (Sociedades Financieras de Objeto Múltiple) participan activamente en el financiamiento automotriz, especialmente cuando el perfil del cliente no encaja en banca tradicional.
Cuándo considerar una SOFOM 🧠
- 📝 Historial con algunos atrasos.
- 💼 Ingresos variables o actividad independiente.
- 🚗 Compra de seminuevos fuera de agencia.
Qué revisar antes de firmar 📋
- 📑 Registro en CONDUSEF.
- 💵 Comisión por apertura.
- 📉 CAT real y no solo tasa nominal.
- 🧾 Cláusulas sobre cobranza y penalizaciones.
La flexibilidad puede implicar mayor tasa. El equilibrio está en cuánto te cuesta esa flexibilidad.
Fintech y financiamiento automotriz digital 💻📲
Las fintech han entrado al financiamiento automotriz con procesos 100% digitales, preaprobaciones rápidas y análisis alternativo de riesgo.
Fortalezas de las fintech 🚀
- 📲 Solicitud en línea sin ir a sucursal.
- ⚡ Respuesta en minutos.
- 📊 Evaluación con datos alternativos (no solo Buró).
Debilidades potenciales ⚠️
- 💰 Tasas más altas en perfiles de riesgo.
- 📑 Contratos que requieren lectura minuciosa.
- 🧩 Menor margen de negociación presencial.
La rapidez es su mayor ventaja, pero el análisis debe centrarse en el costo total del financiamiento.
Comparativa general del financiamiento automotriz en México 📋📈
Tabla comparativa de actores en el financiamiento automotriz en México (2026) 📊
| Actor | Perfil ideal | Nivel de tasa estimado | Flexibilidad |
| Banco tradicional | Historial sólido | Bajo a medio | Media |
| Financiera de marca | Comprador en agencia | Medio | Media |
| SOFOM | Perfil mixto/independiente | Medio a alto | Alta |
| Fintech | Digital/rápido | Medio a alto | Media |
Datos referenciales 2026. Condiciones sujetas a evaluación crediticia individual.
Esta tabla resume el mapa estratégico: no existe una opción perfecta, sino la opción más coherente con tu perfil.
Qué cambia en el financiamiento automotriz si estás en Buró ⚖️
Si tienes registros negativos o historial irregular, el financiamiento automotriz sigue siendo posible, pero cambia la estructura del trato.
Las variables que suelen ajustarse son:
- 💵 Mayor enganche.
- 📆 Plazo más corto.
- 🛰️ Instalación obligatoria de GPS.
- 👥 Solicitud de aval o coacreditado.
El punto estratégico no es buscar “aprobación garantizada”, sino entender cuánto costará esa aprobación.
Cómo elegir el mejor financiamiento automotriz según tu perfil 🎯
La decisión correcta en financiamiento automotriz depende de tres variables:
- 📊 Tu capacidad real de pago (idealmente no más del 35–40% de tus ingresos comprometidos en deudas).
- 💰 El enganche disponible.
- ⏳ El plazo que equilibre mensualidad e intereses totales.
No elijas por emoción ni por presión en agencia. Elige por estructura financiera.
Financiamiento automotriz en México: estrategia inteligente para pagar lo justo 🇲🇽🚘
El financiamiento automotriz en México ofrece múltiples rutas: banca, marca, SOFOM y fintech. Cada una responde a un perfil distinto y tiene implicaciones reales en tasa, seguros y costo total.
Si tu historial es sólido, negocia tasa; si es complicado, negocia enganche y plazo. La clave está en comparar, simular y verificar antes de firmar.
Descubre todo sobre el financiamiento con buró de crédito: haz clic aquí.
FAQ ❓
- ¿Es mejor financiar con banco o agencia?
- Depende de tu perfil. El banco suele ofrecer mejores tasas a perfiles sólidos; la agencia ofrece rapidez y promociones.
- ¿Qué pasa si estoy reportado en Buró?
- Puedes financiar, pero podrían exigirte mayor enganche, aval o GPS.
- ¿El GPS encarece el crédito?
- Sí, puede implicar costos de instalación o mensualidad adicional.
- ¿Qué debo revisar en el contrato?
- CAT, comisión por apertura, seguros obligatorios, penalizaciones por pago anticipado y cláusulas de cobranza.
- ¿Conviene elegir plazo largo para pagar menos al mes?
- Reduce mensualidad, pero aumenta el interés total pagado.
